보험 중도인출과 해지는 뭐가 다를까?
보험 중도인출과 해지는 뭐가 다를까?
급하게 돈이 필요할 때 보험을 해지하면 당장 현금은 생기지만, 다시는 같은 조건으로 되돌리기 어려운 보장까지 함께 사라질 수 있다. 그래서 해지 버튼을 누르기 전에 중도인출 가능여부와 계약에 미치는 영향을 먼저 확인할 필요가 있다.

둘 다 돈을 꺼내는 것처럼 보여도 결과가 다르다
중도인출은 계약을 유지하면서 적립된 금액 일부를 꺼내는 구조일 수 있고, 해지는 계약 자체를 종료하는 것이다. 계약 유지 여부가 다르기 때문에 이후 보장과 적립금, 해지환급금에 미치는 영향도 달라질 수 있다.
해지는 ‘돈을 찾는 행동’보다 ‘보장을 끝내는 행동’에 가깝다
보험료가 부담되거나 목돈이 필요할 때 해지환급금만 보면 해지가 쉬운 선택처럼 보인다. 하지만 계약이 종료되면 기존 보장이 사라지고, 나중에 새로 가입하려 할 때 나이와 건강상태 때문에 같은 조건을 만들기 어려울 수 있다.
중도인출도 공짜는 아니다
계약을 유지한다고 해서 아무 영향이 없는 것은 아니다. 인출한 금액만큼 적립금이나 향후 환급금 등에 영향이 생길 수 있고, 상품에 따라 가능한 금액과 횟수에 제한이 있을 수 있다. 중도인출이 가능한 상품인지부터 확인해야 한다.
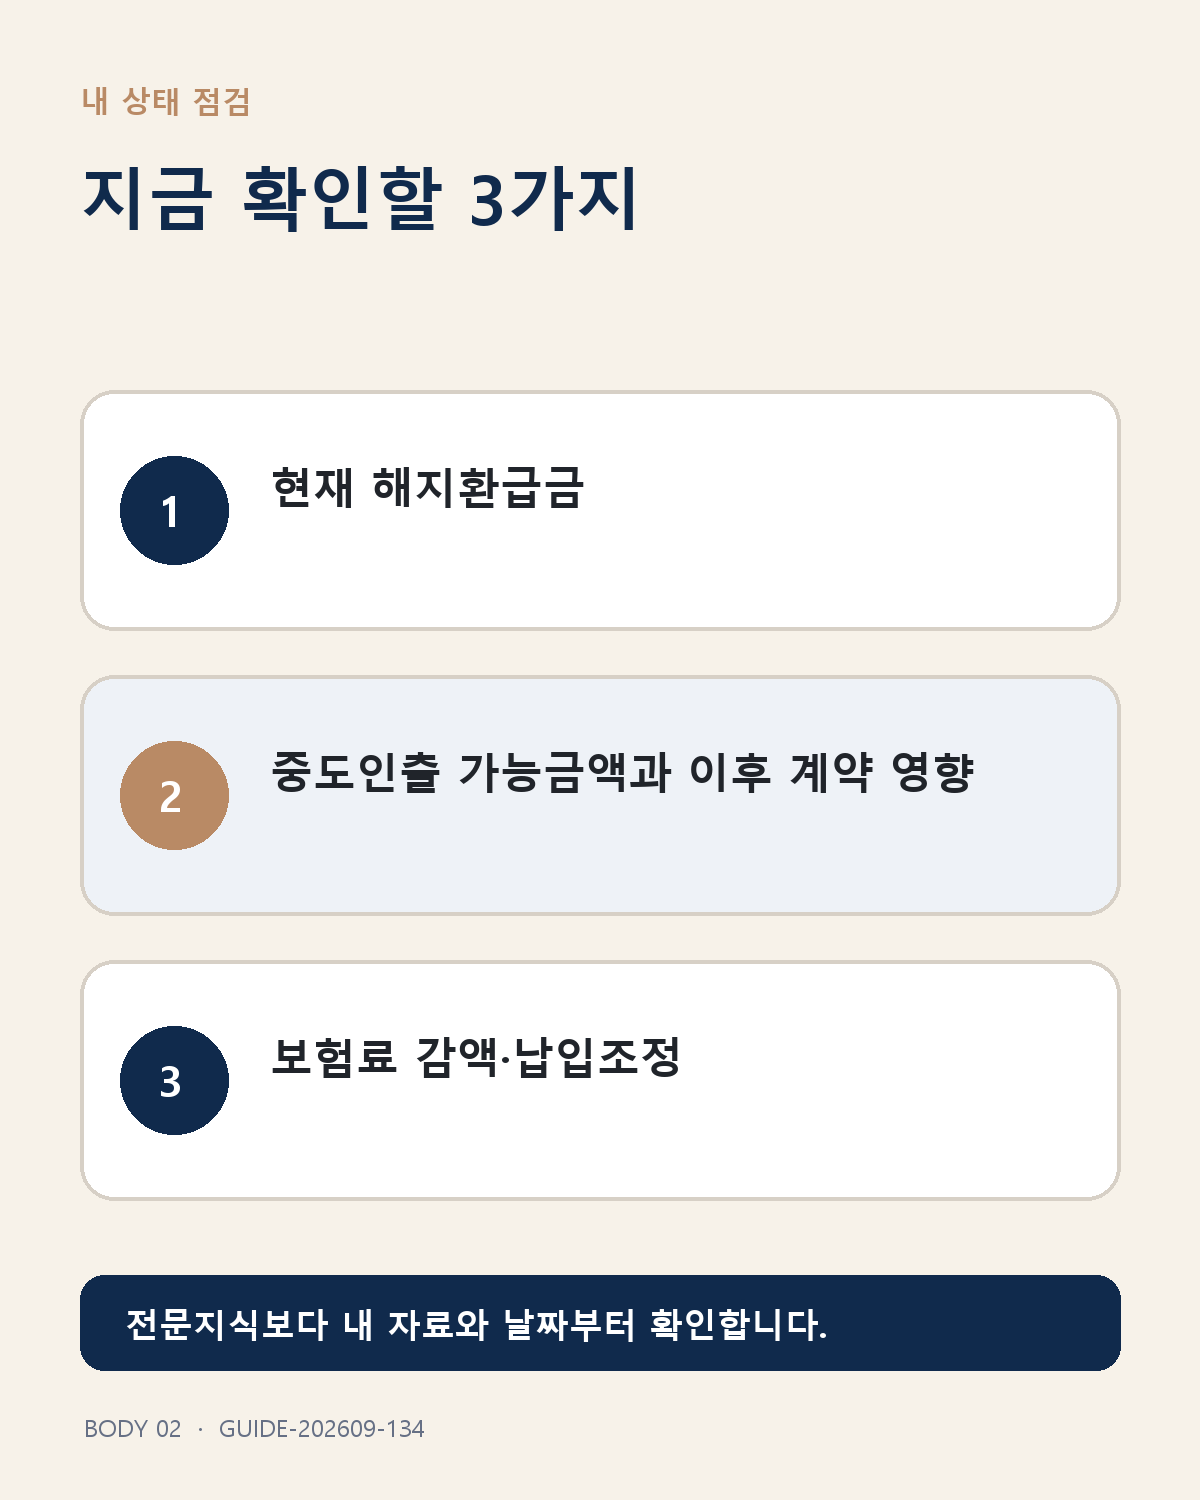
급전이 필요할 때 바로 비교할 세 가지
- 현재 해지환급금
- 중도인출 가능금액과 이후 계약 영향
- 보험료 감액·납입조정 등 다른 계약관리 방법
숫자 하나 때문에 보장을 버리지 않는다
당장 300만원이 필요하다고 해도 그 돈을 만들기 위해 수천만원의 진단보장이나 오래된 실손계약까지 함께 없애는 것이 맞는지는 별도 판단이다. 필요한 현금과 잃게 되는 보장을 동시에 봐야 한다.

특히 오래된 계약은 더 조심한다
가입 당시 건강상태와 현재 건강상태가 다르거나, 지금은 판매되지 않는 구조의 계약이라면 해지 후 복구가 쉽지 않을 수 있다. 새 보험 가입 가능여부를 확인하지 않고 기존 계약을 먼저 없애는 행동은 피하는 편이 좋다.
보험사에 묻는 문장
“지금 이 계약에서 중도인출 가능한 금액과 인출 후 해지환급금·보장에 미치는 영향, 해지할 경우 받는 금액과 사라지는 보장을 각각 비교해서 알려주세요.”라고 요청한다.
보험료가 부담이라면 해지 외 선택지도 본다
상품에 따라 감액, 납입방법 변경, 일부 특약 정리 등 계약을 유지하면서 부담을 낮추는 방법이 있을 수 있다. 무조건 가능한 것은 아니므로 내 계약에서 어떤 방식이 가능한지 확인한다.
바꾸기 전에 먼저 확인하세요
중도인출과 해지는 둘 다 돈을 꺼내는 것처럼 보여도 하나는 계약을 살려두는 방향일 수 있고, 다른 하나는 계약을 끝내는 행동이다. 급할수록 ‘얼마 받나’만 보지 말고 ‘무엇을 잃나’를 함께 계산해야 한다.
오늘 할 일은 하나다. 보험사에 현재 해지환급금과 중도인출 가능금액을 같은 화면에서 비교해 달라고 요청해보자.
급할수록 사람은 ‘당장 받을 돈’만 본다
현금이 급하면 해지환급금 숫자가 가장 크게 보인다. 반대로 해지와 함께 사라지는 보장은 화면에 바로 숫자로 보이지 않아 덜 중요하게 느껴질 수 있다. 이것이 손실을 뒤늦게 깨닫게 만드는 지점이다. 받는 돈과 잃는 보장을 같은 표에 놓는 것만으로 판단이 훨씬 선명해진다.
예를 들어 생각해보자
300만원이 필요해서 오래 유지한 계약을 해지했는데 몇 달 뒤 건강문제로 새 보험 가입이 어려워졌다면, 당시에 보이지 않았던 손실이 훨씬 커질 수 있다. 그래서 해지 전에는 대체 가능한지부터 확인하는 순서가 중요하다.
해지 전 24시간 룰을 써보자
당장 돈이 필요해도 해지 버튼을 누르기 전 하루만 두고 세 숫자를 적어보면 판단이 달라질 수 있다. 지금 받을 현금, 사라지는 보장금액, 다시 가입할 때 예상되는 제약이다. 눈앞의 현금만 크게 보이던 상태에서 선택의 전체 비용이 보이기 시작한다.
※ 중도인출·해지 가능여부와 계약에 미치는 영향은 상품과 약관, 계약상태에 따라 달라질 수 있습니다.