“보험료 꽤 많이 내는데요.” 그런데 실손부터 찾기 시작했다
“보험료 꽤 많이 내는데요.” 그런데 실손부터 찾기 시작했다
보험료를 많이 내는데 왜 실손부터 확인할까?
보험료 총액은 보장구성 자체를 뜻하지 않으며 계약별 담보와 실손 여부를 개별 확인해야 한다. 본문은 특정 상품 추천이 아니라 점검 관점을 설명한다.
예를 들어 보면 쉽다
월 20만원을 내는 A씨와 월 10만원을 내는 B씨가 있다고 해보자. A씨 보험료가 두 배라고 해서 암·뇌·심장·수술·실손이 모두 두 배로 좋은 것은 아니다. 보험료는 여러 계약과 특약 가격을 합친 숫자이기 때문이다.
상담에서는 이렇게 확인한다
증권을 볼 때는 총보험료를 맨 마지막에 둔다. 먼저 실손 유무와 세대, 큰 진단비의 가입금액과 만기, 수술비 구조, 갱신형 비중을 적은 뒤 그 보장에 얼마를 내는지 연결한다.
여기서 중요한 건 보험을 많이 줄이거나 새로 추가하는 게 먼저가 아니라는 점이다. 현재 계약이 어떤 역할을 하고 있는지 알아야 유지할 것과 손볼 것을 구분할 수 있다. 이미 잘 되어 있는 보장은 그대로 두는 판단도 점검의 결과다.
내 증권에서 직접 볼 것
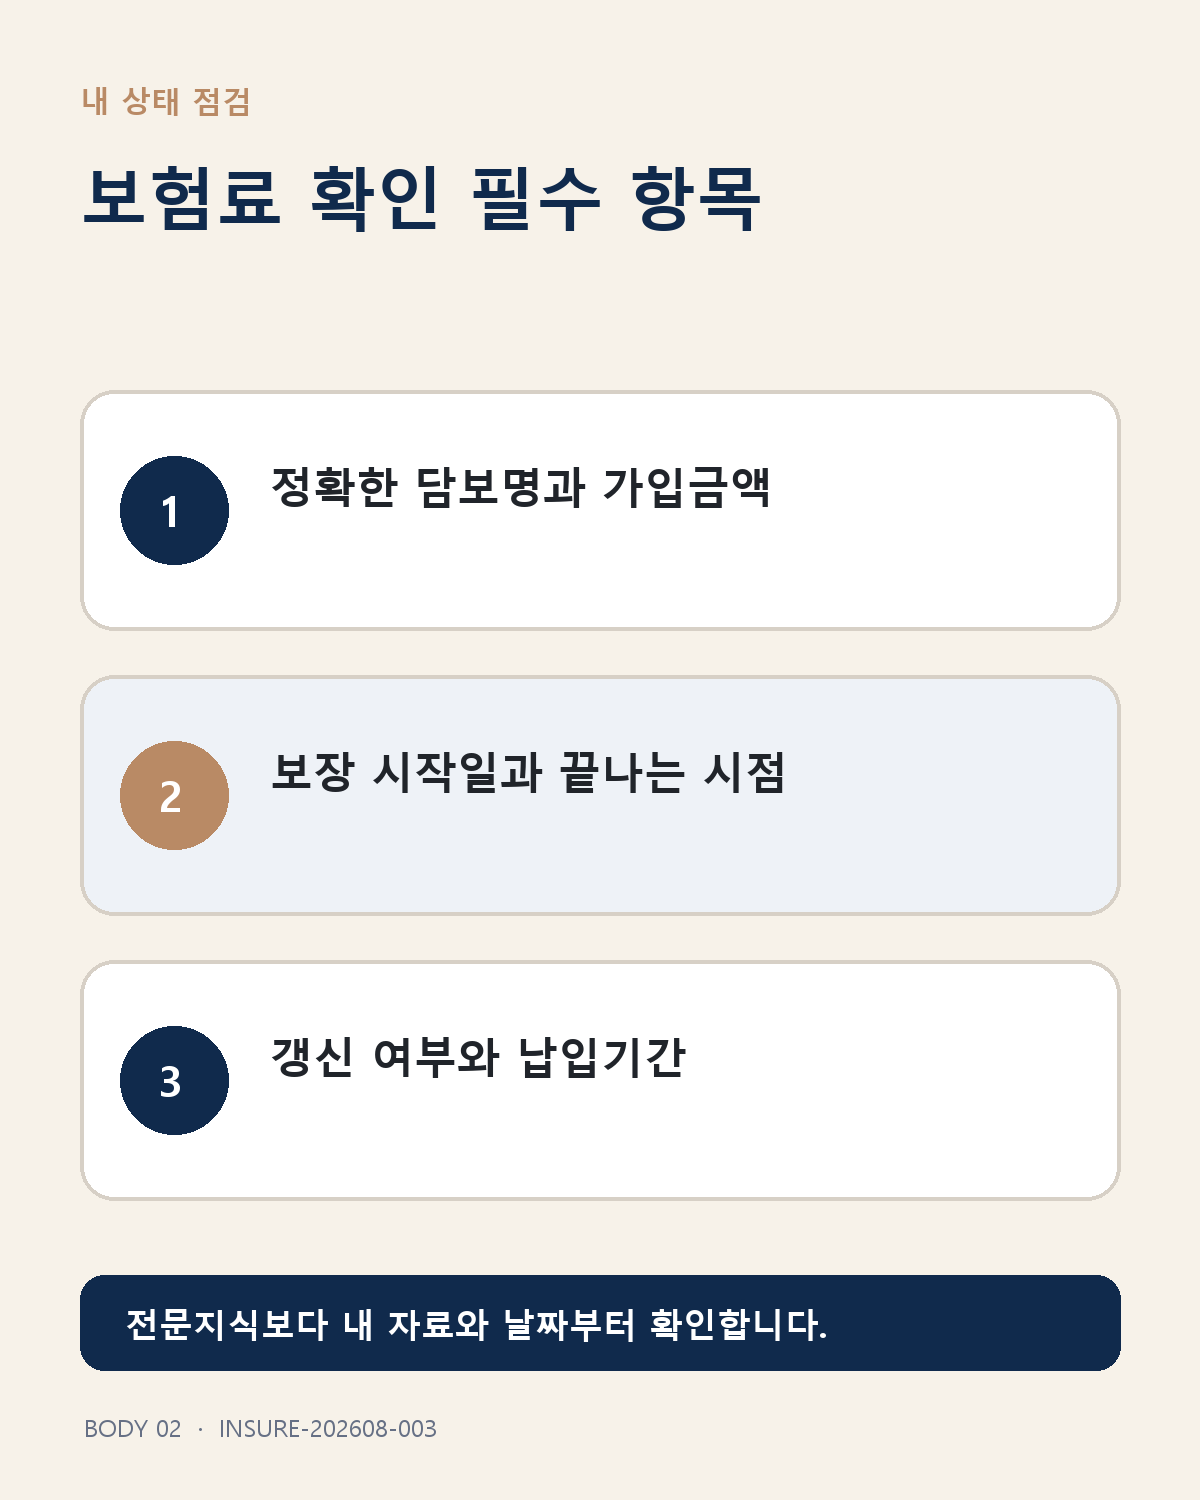
- 정확한 담보명과 가입금액
- 보장 시작일과 끝나는 시점
- 갱신 여부와 납입기간
- 약관의 지급사유와 보장하지 않는 사항
보험회사에 확인할 때는 “제 계약번호 기준으로 이 담보가 어떤 상황에서 지급되고, 언제까지 보장되며, 제가 놓치고 있는 제한조건이 있는지 알려주세요.”라고 묻는다. 이렇게 물으면 상품 이름이나 광고문구가 아니라 실제 내 계약을 기준으로 답을 받을 수 있다.
보험료 총액이 커지는 이유부터 나눠보자
보험료에는 보장성 특약뿐 아니라 적립보험료, 갱신형 특약, 오래된 계약의 높은 위험보험료 등이 섞여 있을 수 있다. 그래서 월 25만원을 낸다는 사실만으로 실제 진단비가 충분한지 알 수 없다. 같은 25만원이라도 한 사람은 실손과 진단비가 고르게 있고, 다른 사람은 중복된 수술비와 적립부분 비중이 높을 수 있다.
실손부터 찾는 이유
실손은 실제 병원비 부담을 줄여주는 기본축이라 가입 여부와 세대를 먼저 확인하면 전체 구조를 이해하기 쉽다. 실손이 없다면 진단비가 많아도 일상적인 입원·통원 의료비 부담은 따로 남을 수 있다. 반대로 실손이 충분히 있더라도 생활비 공백을 메우는 진단비나 정액형 보장은 별도 역할이 있다.
예산과 보장을 연결해서 보자
총보험료가 부담된다면 먼저 겹치는 담보, 보장기간이 짧은 특약, 갱신 부담이 큰 특약을 찾아본다. 무조건 해지하기보다 유지가치와 대체 가능성을 비교해야 한다. 특히 오래된 실손이나 건강상태 때문에 새 가입이 어려운 계약은 해지 전 더 신중해야 한다.
한 장으로 정리하면 판단이 쉬워진다
보험사별 계약을 한 줄씩 적고 ‘실손 / 암 / 뇌 / 심장 / 수술 / 사망 / 간병’처럼 역할별로 묶어보자. 마지막 열에 월 보험료를 적으면 어떤 보장에 비용이 집중돼 있는지가 보인다. 이때 비어 있는 영역과 중복된 영역을 동시에 볼 수 있다.
보험료를 줄일 때도 순서가 있다
부담스럽다고 가장 비싼 계약부터 해지하면 오히려 핵심보장을 잃을 수 있다. 먼저 실손·진단비·수술비처럼 역할을 분류하고, 겹치거나 활용도가 낮은 특약을 찾은 뒤 해지환급금과 재가입 가능성을 확인하는 편이 안전하다.
좋은 점검의 기준
점검이 끝났을 때 “보험료가 몇 만원 줄었다”보다 “이 돈으로 어떤 위험을 어디까지 막고 있는지 설명할 수 있다”가 더 중요하다. 유지할 계약과 손볼 계약의 이유가 명확해야 한다.
바꾸기 전에 먼저 확인하세요
보험 점검은 좋은 보험과 나쁜 보험을 이름으로 가르는 일이 아니다. 내가 어떤 위험을 얼마까지, 언제까지, 어떤 조건으로 보장받는지를 읽는 작업에 가깝다. 숫자가 많거나 보험료가 크다는 이유만으로 충분하다고 단정하지 말고 계약별 역할을 먼저 확인하자.
※ 실제 보장과 보험금 지급 여부는 가입 상품·가입 시기·개별 약관과 사고 내용에 따라 달라질 수 있습니다.